
Clínicas com cirurgias ou procedimentos ambulatoriais.
Avaliamos as receitas dos procedimentos e como elas são separadas das consultas.
Se a sua empresa está no lucro presumido e realiza exames, cirurgias ou outros procedimentos de saúde, parte do faturamento pode ter uma base de cálculo menor para IRPJ e CSLL. A análise identifica quais receitas podem se enquadrar e se há valores pagos a maior a revisar.
Se sua empresa está no lucro presumido, o tipo de serviço prestado é um dos pontos que determinam se a receita pode receber esse tratamento tributário.
Avaliamos as receitas dos procedimentos e como elas são separadas das consultas.
Exames de imagem e análises clínicas são exemplos de serviços que podem ser avaliados.
A análise considera o que a empresa faz na prática e a documentação dos serviços.
Consultas simples seguem a regra geral. Os demais procedimentos são avaliados separadamente, conforme o serviço prestado e os requisitos aplicáveis.
O enquadramento considera os serviços específicos, a organização empresarial e a documentação de cada período.
Quando a empresa presta serviços de naturezas diferentes, a análise identifica as receitas de cada atividade para aplicar o tratamento tributário correspondente.
Verificação do regime tributário da empresa em cada período analisado.
Identificação dos procedimentos, exames e demais atividades e das receitas correspondentes.
Análise dos atos societários e de como a atividade é organizada na prática.
Conferência das licenças e documentos aplicáveis ao serviço e ao local onde é prestado.
Analisamos os serviços prestados, o regime tributário, a estrutura da empresa e os documentos sanitários aplicáveis.
Quando há possibilidade de enquadramento, simulamos os efeitos no IRPJ e na CSLL com os dados da empresa, em diálogo com a contabilidade.
Revisamos os períodos anteriores e avaliamos as medidas cabíveis conforme os documentos e os prazos aplicáveis.
O contador da clínica pode contribuir com a apuração e a separação das receitas por atividade.
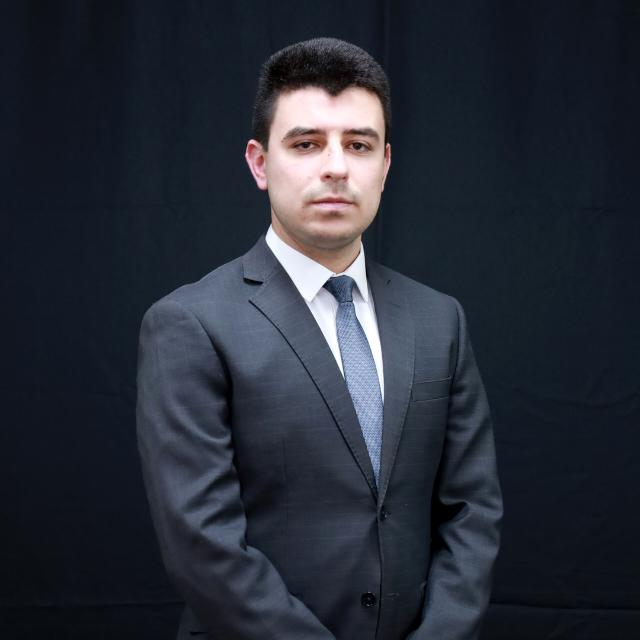
Advogado, bacharel em Direito pela Pontifícia Universidade Católica do Paraná (PUCPR), Campus Londrina, e especialista em Direito Tributário pelo Instituto Brasileiro de Estudos Tributários (IBET), em Londrina.
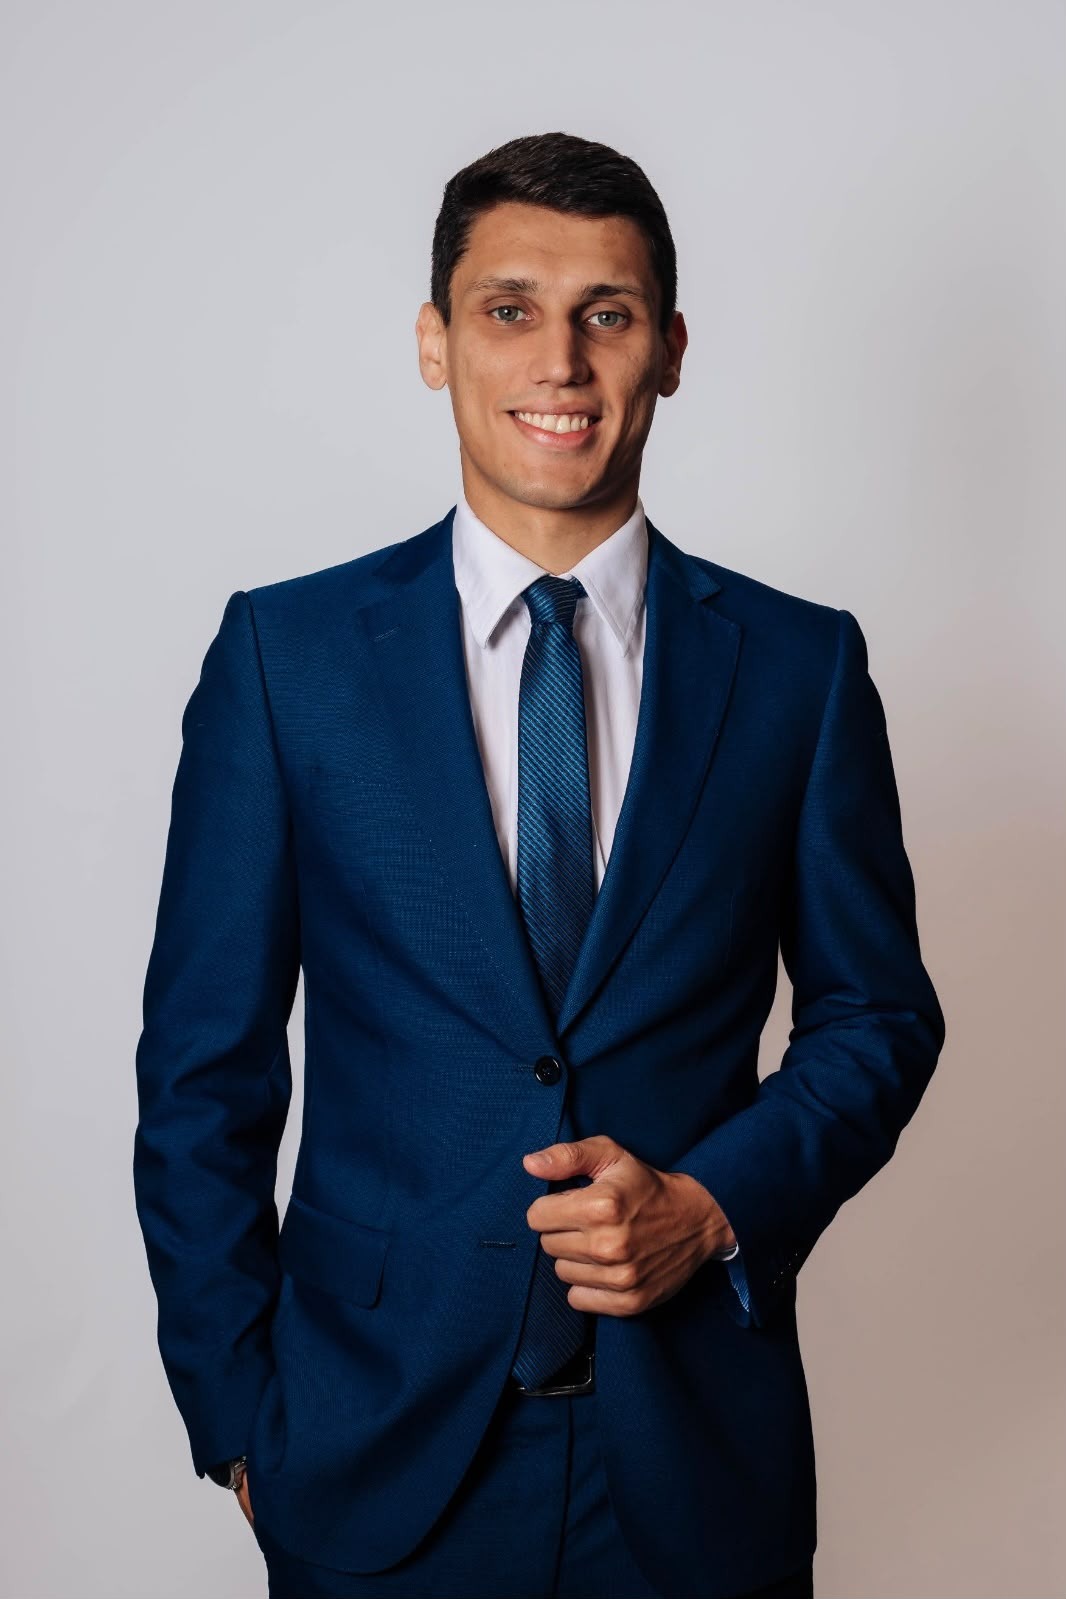
Advogado tributarista e bacharel em Direito pela Universidade Estadual de Londrina (UEL).
Respostas às principais dúvidas sobre equiparação hospitalar no lucro presumido.
Informe o regime tributário, os procedimentos realizados e sua função na clínica.
Rua Olympio Theodoro, 735, Gleba Esperança, Londrina/PR, CEP 86056-670